 Отчёты из iiko
Что входит в ОПиУ ресторана - выручка, фудкост, переменные и постоянные расходы, операционная прибыль. Разбираем на примере и частые ошибки.
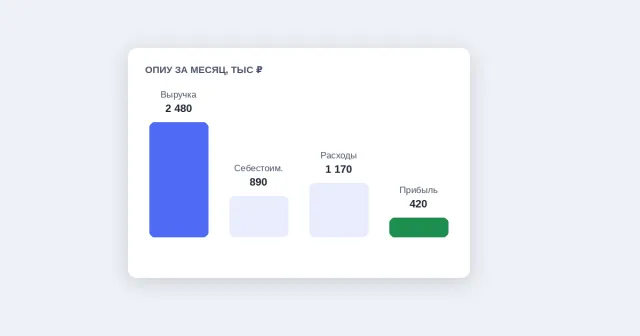
Если ОПиУ у вас каждый месяц отвечает только на вопрос «сколько заработали» - от него мало толку. ОПиУ, отчёт о прибылях и убытках, складывает выручку, себестоимость и все расходы заведения в одну таблицу и показывает прибыль на каждом уровне отдельно. Разберём, из каких строк он состоит, на какие цифры смотреть в первую очередь и какие ошибки чаще всего портят картину.
Что такое ОПиУ и зачем он ресторану
ОПиУ, он же P&L (profit and loss), переводит продажи и расходы заведения за период в структуру: сколько принесла касса, сколько съели закупки и постоянные траты, что осталось владельцу. Отчёт делит прибыль на уровни - валовую, после вычета только себестоимости, и операционную, после всех остальных расходов. Без этого разделения легко перепутать хороший месяц по выручке с хорошим месяцем по деньгам в кармане: продажи выросли, а прибыль осталась той же, потому что вырос эквайринг или комиссия доставки.
Из каких строк состоит ОПиУ: разбор по шагам
Логика одна и та же для заведения любого размера, от одной точки до сети. Разберём её по шагам, без выдуманных сумм.
Первая строка - выручка: всё, что касса пробила за период. Из неё вычитается себестоимость проданных блюд, закупочная цена продуктов, которые ушли в готовые заказы. На уровне одного блюда расчёт выглядит так: себестоимость филе-миньона - 714.16 ₽, цена продажи - 1845 ₽, фудкост - 38.7% (разбор в калькуляторе фудкоста). На уровне всего заведения такой расчёт складывается по каждой позиции меню и даёт общую себестоимость продаж за период. Разница между выручкой и этой суммой - валовая прибыль, первый и самый заметный уровень отчёта.
Дальше вычитаются переменные расходы, те, что растут вместе с выручкой: эквайринг за безналичную оплату, комиссия агрегатора доставки, налог с оборота на упрощёнке. Получившаяся сумма - маржа: сколько денег остаётся до аренды и фонда оплаты труда с каждого рубля выручки.
Последний шаг - постоянные расходы: аренда, ФОТ, коммуналка, маркетинг, банк, связь, ремонт. Они не зависят от того, был месяц бойким или тихим. Маржа минус постоянные расходы - операционная прибыль. Это и есть то, что реально остаётся заведению за период, не выручка и не валовая прибыль.
Простой шаблон ОПиУ для ресторана
Таблица ОПиУ строится по строкам, а не по датам: выручка, себестоимость, валовая прибыль, дальше каждая статья переменных расходов отдельной строкой, каждая статья постоянных расходов отдельной строкой, операционная прибыль внизу. Рядом с суммой полезно держать процент от выручки - так сразу видно, если статья вроде доставки вдруг начала съедать вдвое больше обычного. Отдельной колонкой удобно вести план на месяц, чтобы сравнивать факт с ним, а не только с прошлым месяцем.
На какие цифры смотреть в первую очередь
Ждать итоговую прибыль в конце месяца поздно: к тому моменту расходы уже случились. Три показателя считаются раньше и предупреждают о проблеме заранее.
Фудкост - себестоимость в процентах от выручки, порог для большинства заведений - около 35% (разбор формулы и нормы). Маржа после переменных расходов показывает, сколько денег остаётся на покрытие аренды и ФОТ, а не только на закупки продуктов. Точка безубыточности - выручка, при которой операционная прибыль выходит в ноль: постоянные расходы делят на маржу в процентах и получают именно эту сумму. Выручка выше отметки - месяц закрывается в плюс, ниже - в минус, и разница видна задолго до конца месяца.
Частые ошибки при ведении ОПиУ
- Валовую прибыль путают с операционной. Фраза «мы неплохо заработали в этом месяце» без уточнения уровня обычно означает валовую: аренда и ФОТ из неё ещё не вычтены.
- Переменные расходы не выделяют отдельно. Эквайринг и комиссию доставки складывают в общую кучу с постоянными расходами, и рост доли безналичной оплаты или заказов через агрегатор остаётся незаметным месяцами.
- Постоянные расходы считают по календарным дням месяца, а не усредняют по году. Короткий месяц занижает расходы, длинный - завышает.
- ОПиУ обновляют раз в квартал. К моменту, когда цифры готовы, проблема уже квартал как копится.
ОПиУ и управленческий учёт в ресторане
ОПиУ - только одна из форм управленческого учёта. Полный управленческий учёт в ресторане включает ещё движение денег (ДДС) и остатки склада, а ОПиУ отвечает на более узкий вопрос: сколько прибыли принёс период.
Как это делает Цифра
Цифра берёт выручку и себестоимость из iiko автоматически и раскрывает каждую категорию меню до конкретных блюд одним запросом, без ручного переноса цифр в таблицу. Аренду, ФОТ и остальные постоянные расходы вы вносите один раз в разделе «Расходы» - дальше операционная прибыль и точка безубыточности пересчитываются на актуальных продажах каждый день. Порог фудкоста подсвечивается сразу, подробнее в материале «Фудкост: что это, формула и норма». Сам отчёт по выручке из кассы, на котором строится ОПиУ, разобран в статье «Как найти отчёт по выручке в iiko». Что ещё умеет сервис - на главной странице ПроЦифры.