 Фудкост и ТТК
ABC-анализ меню за 4 шага: считаем доли по выручке, делим блюда на группы A, B, C и разбираемся, что делать с каждой - на примере с числами.
ABC-анализ меню - это деление блюд на три группы по вкладу в выручку, продажи или прибыль: группа A даёт основную часть дохода, B - середину, C - хвост с минимальным вкладом. Считается так: сортируете блюда по выбранному показателю от большего к меньшему, считаете долю каждого нарастающим итогом и делите по порогам - 80%, 95% и остаток. Дальше - расчёт на примере и что делать с каждой группой.
Что показывает ABC-анализ
В основе - принцип Парето: небольшая часть позиций обычно даёт большую часть результата. В ресторанном меню это почти всегда так: 5-7 блюд из тридцати могут кормить выручку сильнее, чем оставшиеся двадцать вместе. ABC-анализ переводит это наблюдение в таблицу с тремя группами: конкретный список блюд вместо общего ощущения шефа.
Показатель для сортировки выбирается один из трёх: продажи в порциях, выручка в рублях или прибыль (выручка минус себестоимость). Каждый отвечает на свой вопрос: продажи показывают, что заказывают чаще, выручка - что приносит больше денег, прибыль - что выгоднее готовить. Дальше в статье считаем по выручке, как самому наглядному варианту.
Как сделать ABC-анализ меню: 4 шага
Возьмём вымышленное кафе на десять блюд, продажи за месяц. Числа условны, для примера.
Шаг 1. Выбрать период и показатель. Минимум месяц: неделя ловит случайные всплески - банкет с одним заказанным блюдом сразу тянет его в лидеры, хотя обычно оно продаётся плохо. Показатель - выручка.
Шаг 2. Отсортировать блюда по убыванию и посчитать долю нарастающим итогом.
| № | Блюдо | Выручка за месяц, ₽ | Доля нарастающим итогом | |---|---|---|---| | 1 | Стейк рибай | 358 200 | 24,75% | | 2 | Паста карбонара | 247 800 | 41,87% | | 3 | Цезарь с курицей | 186 200 | 54,74% | | 4 | Бургер классический | 157 500 | 65,62% | | 5 | Пицца маргарита | 147 000 | 75,78% | | 6 | Крем-суп грибной | 101 400 | 82,78% | | 7 | Тирамису | 77 000 | 88,10% | | 8 | Морс домашний | 75 000 | 93,28% | | 9 | Салат греческий | 63 000 | 97,64% | | 10 | Оливье | 34 200 | 100,00% |
Итого за месяц: 1 447 300 ₽.
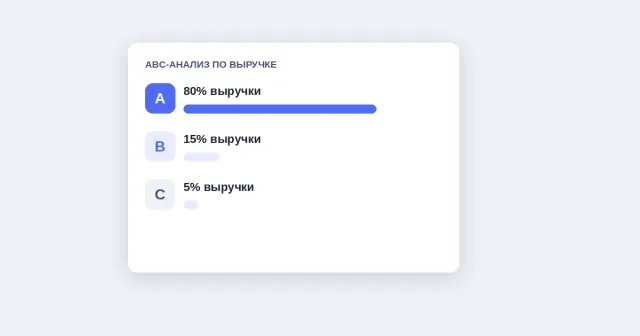
Шаг 3. Присвоить категории по порогам. A - пока накопленная доля не превысила 80%, B - от 80% до 95%, C - всё, что осталось.
- A: блюда 1-5, накопленная доля 75,78%.
- B: блюда 6-8, накопленная доля доходит до 93,28%.
- C: блюда 9-10, оставшиеся 6,72%.
Половина ассортимента (5 блюд из 10) кормит почти три четверти выручки. Последние два почти не влияют на кассу вообще.
Шаг 4. Свериться с фудкостом. ABC по выручке отвечает на вопрос "что покупают". Вопрос "что выгодно готовить" - отдельный, и без фудкоста на него не ответить. Дальше в статье - почему без этого шага категория C легко вводит в заблуждение.
Типичные ошибки при ABC-анализе
- Смотрят только на число проданных порций, игнорируя выручку и прибыль.
- Берут слишком короткий период вроде недели: случайный банкет или акция искажают долю конкретного блюда, и оно оказывается не в своей группе. Смотрите минимум месяц, а лучше квартал.
- Считают таблицу один раз и забывают: сезонное меню, новые позиции и акции сдвигают доли каждый месяц, и через квартал старый расчёт описывает уже не то меню, что стоит в зале.
- Смешивают ABC-анализ с фудкостом в одной колонке без разделения. Это разные вопросы: дорогой стейк вполне может попасть в группу A по выручке и одновременно съедать половину этой самой выручки на закупку мяса, оставаясь для заведения убыточным лидером продаж. Считать их нужно раздельно и сводить вместе только на последнем шаге - когда категория уже известна и остаётся понять, окупает ли она себя.
Что делать с результатом: A, B, C по отдельности
Группа A. Эти блюда определяют выручку сильнее всего, поэтому здесь важнее всего следить за фудкостом каждой позиции - пара процентных пунктов роста цены ингредиента заметна на общей марже. Держите позиции в наличии без стоп-листов, а рецептуру меняйте осторожно: любая правка сразу задевает половину выручки.
Группа B. Стабильная середина и главный кандидат на рост. Попробуйте поднять позицию выше в меню, добавить в рекомендации официанта или аккуратно приподнять цену и посмотреть на отклик по продажам следующий месяц.
Группа C. Здесь решает фудкост: сама по себе низкая доля выручки ничего не говорит о выгоде блюда. Если у блюда из группы C фудкост выше 35% - оно одновременно плохо продаётся и невыгодно готовится, первый кандидат на пересмотр цены или замену. Если фудкост в норме, а блюдо просто нишевое (веганский суп, безглютеновая паста) - оставьте: это позиция для узкого спроса, таблицы ABC одной недостаточно, чтобы её снять. Категория C - повод проверить фудкост, прежде чем убирать блюдо из меню.
Как это делает Цифра
Цифра считает ABC-анализ по данным из iiko автоматически: продажи, выручка и фудкост каждого блюда подтягиваются без ручной выгрузки, категории A, B и C сортируются по любому из трёх показателей. Порог фудкоста выше 35% подсвечивается прямо в той же таблице, так что связка "категория плюс фудкост" видна сразу на одном экране, без сборки из двух отчётов вручную. Как формула фудкоста считается по шагам - в статье «Фудкост: что это, формула и норма для ресторана», форма техкарты, из которой берётся себестоимость - в статье «ТТК на блюдо: образец и расчёт по ГОСТ». Разобрать свой пример вручную можно в калькуляторе фудкоста, а как это выглядит на реальных данных ресторана - на главной странице ПроЦифры.